Les franchises médicales et les participations forfaitaires peuvent désormais coûter jusqu’à 140 € par an à chaque assuré, contre 100 € jusqu’ici. Le décret du 11 septembre 2026, entré en vigueur le 1er octobre, a relevé les deux plafonds annuels de l’Assurance maladie de 50 à 70 € chacun [1][2]. Les sommes retenues à l’unité, elles, n’ont pas bougé : 1 € par boîte de médicaments, 2 € par consultation. Ce qui change, c’est le moment où l’on cesse de payer. Pour savoir ce que cela représente sur une année, nous avons refait le calcul pour quatre profils types, à partir des règles publiées par l’Assurance maladie.
Franchises médicales et participation forfaitaire : deux plafonds de 70 €
Ces deux retenues sont distinctes et se décomptent chacune de son côté [2][3][4].
- La franchise médicale : 1 € par boîte de médicaments remboursée, 1 € par acte de kiné, d’infirmier ou d’orthophoniste (4 € par jour au plus), 4 € par transport sanitaire (8 € par jour au plus). Son plafond annuel passe de 50 à 70 €.
- La participation forfaitaire : 2 € par consultation ou acte de médecin, par radio et par analyse de biologie, dans la limite de 8 € par jour chez un même médecin ou dans un même laboratoire. Le nombre de participations retenues dans l’année passe de 25 à 35, soit 70 € au lieu de 50 € [1].
Les deux plafonds se comptent par année civile, du 1er janvier au 31 décembre, à la date du remboursement et non à celle du soin [3][5]. Ils ne s’appliquent ni aux médicaments et soins reçus pendant une hospitalisation, ni aux transports d’urgence déclenchés par le Samu, ni chez le dentiste ou la sage-femme [3][4][6]. Surtout, ces sommes ne sont pas remboursables par une mutuelle : les contrats dits responsables n’ont pas le droit de les prendre en charge. Toute la hausse reste donc à la charge de l’assuré [4][7].
En ce moment
 Vous misez sur la vitamine C pour passer l’hiver sans rhume ? Les essais cliniques donnent plutôt l’avantage à vos nuits de sommeil et au lavage des mains
 Une trithérapie fait gagner près de 2 ans de vie aux hommes dont le cancer de la prostate est déjà métastasé au diagnostic, s’ils supportent la chimiothérapie
Combien vous paierez selon votre profil
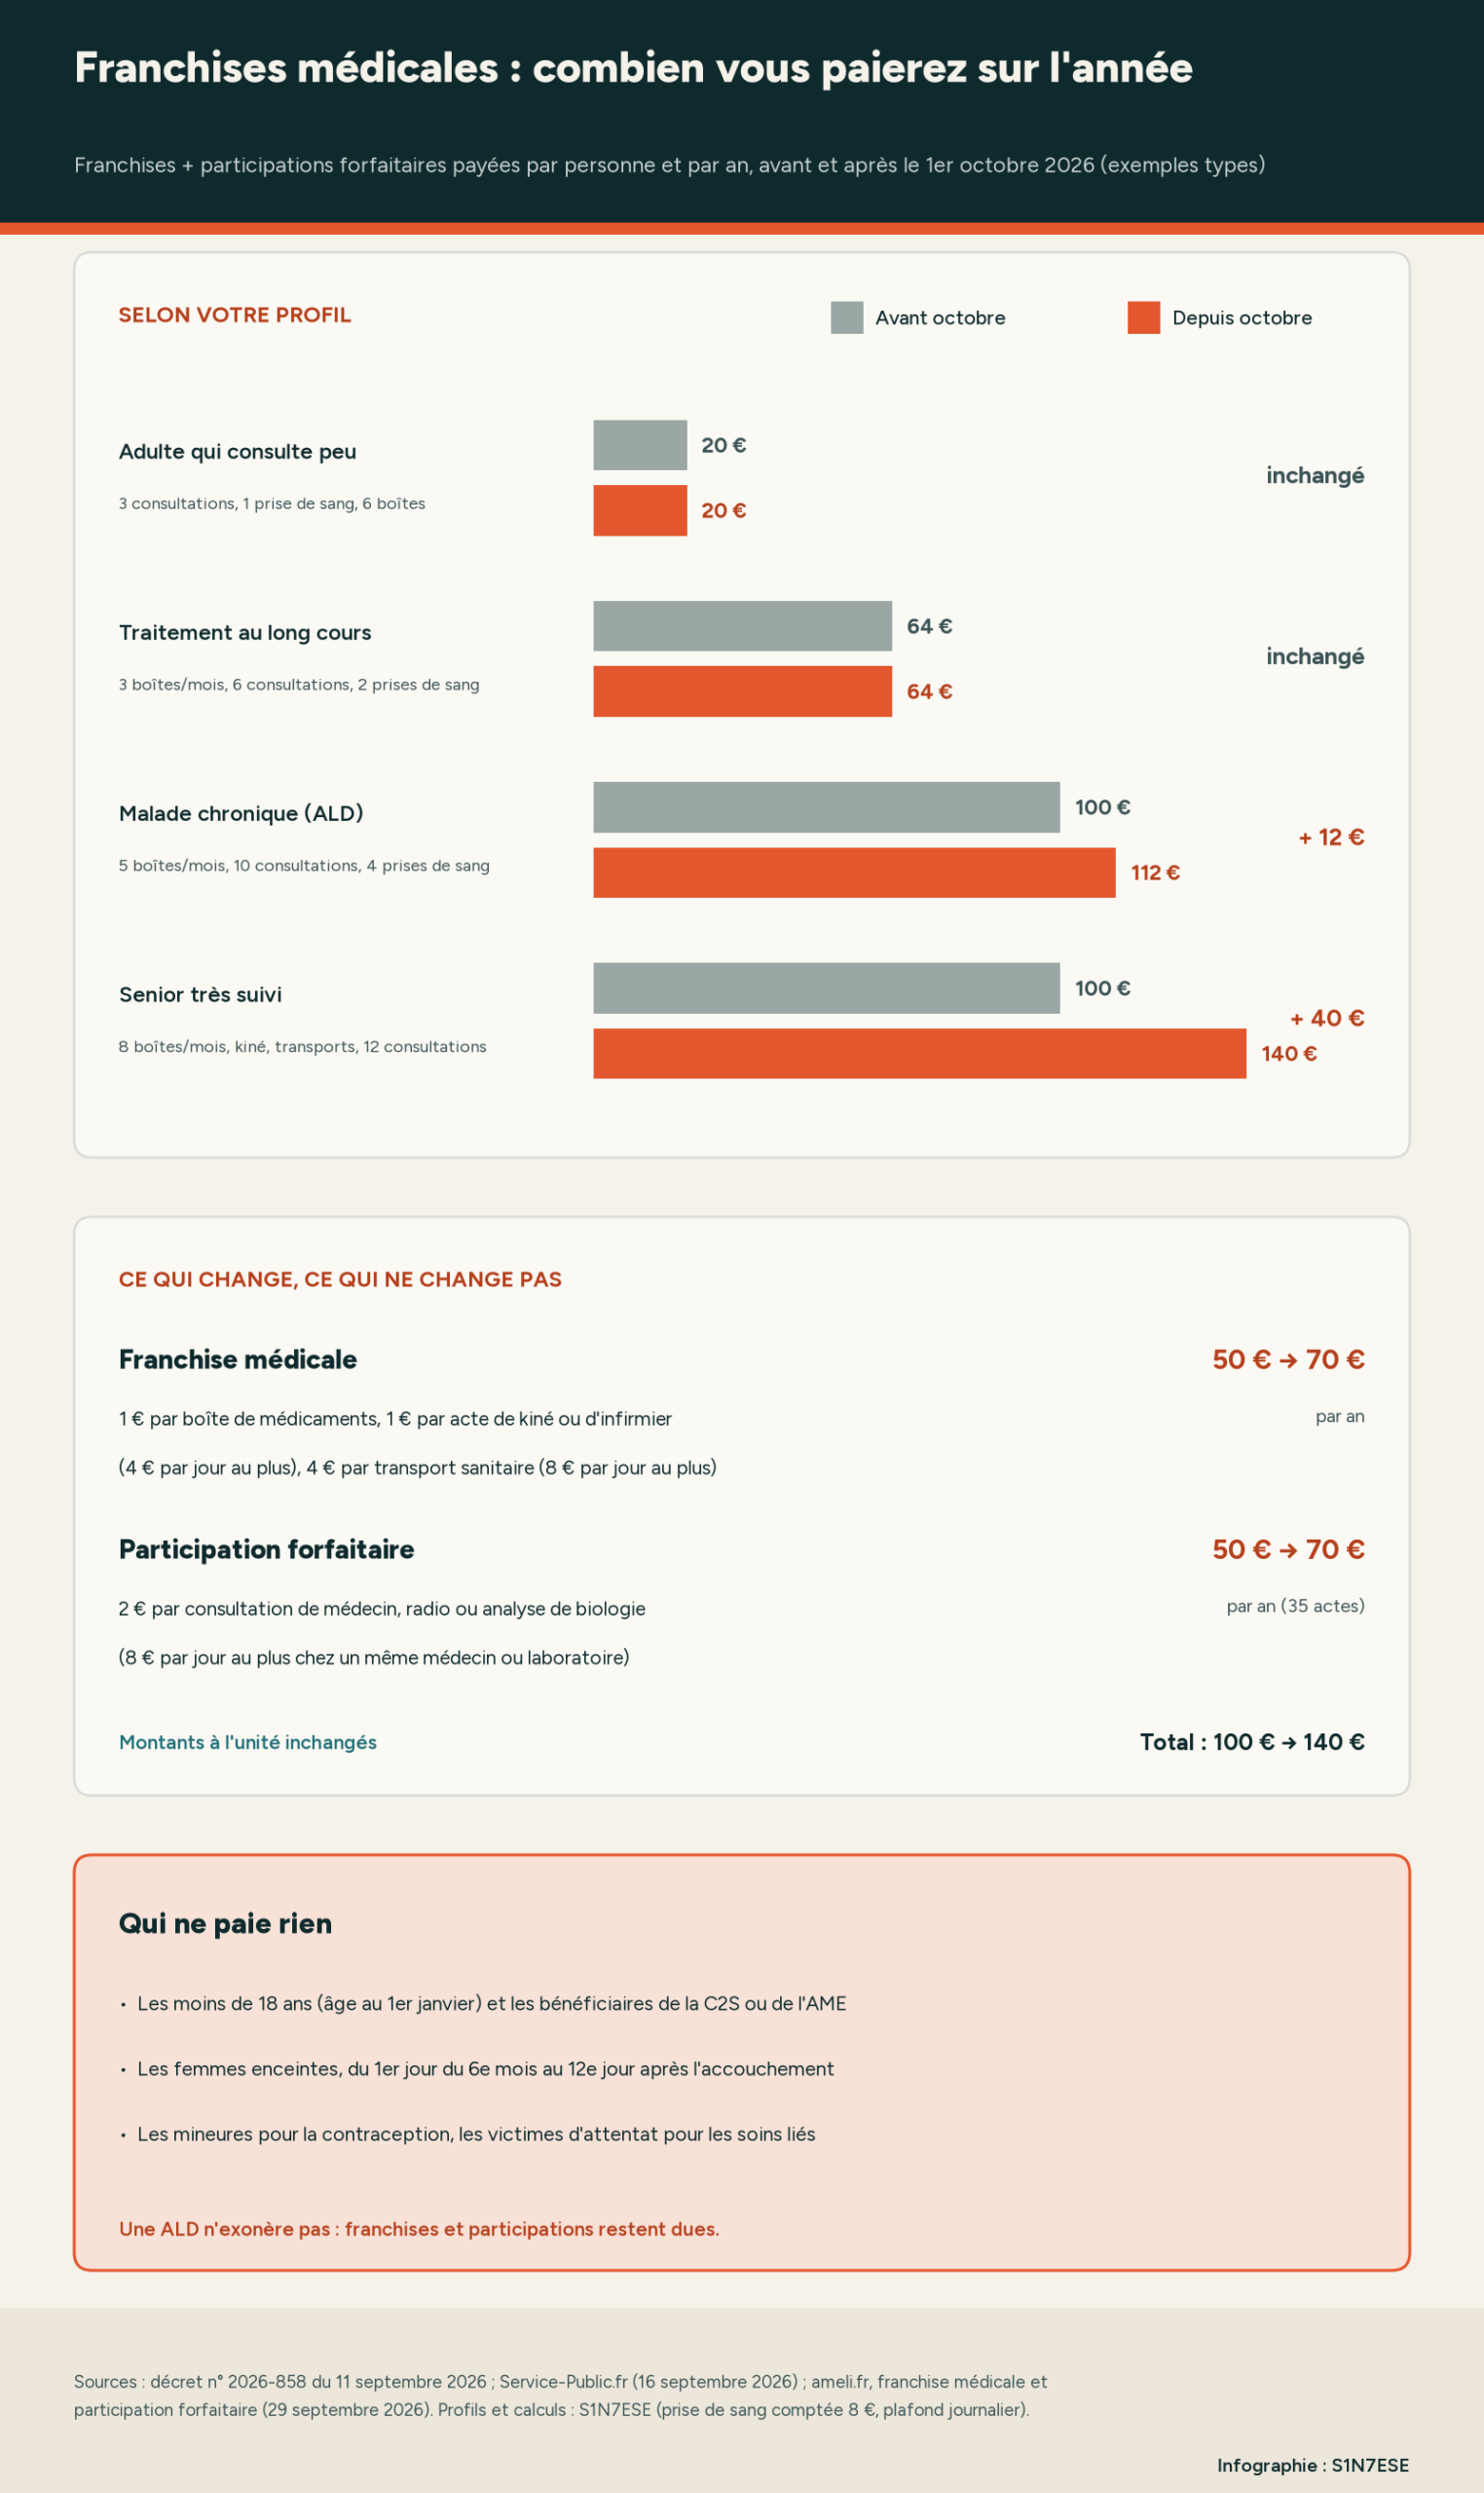
Comme le montant à l’unité ne change pas, la hausse ne coûte rien à celui qui restait sous les 50 € dans chaque enveloppe. Elle ne se fait sentir qu’au-delà, et elle est bornée : 40 € de plus par an au maximum, soit 3,33 € par mois, pour quelqu’un qui atteint les deux nouveaux plafonds. Nos quatre exemples, calculés à partir des montants officiels (une prise de sang de plusieurs analyses étant comptée 8 €, le plafond d’une journée au laboratoire) :
| Profil type | Avant | Depuis le 1er octobre | Écart |
|---|---|---|---|
| Adulte qui consulte peu (3 consultations, 1 prise de sang, 6 boîtes) | 20 € | 20 € | 0 € |
| Traitement au long cours (3 boîtes par mois, 6 consultations, 2 prises de sang) | 64 € | 64 € | 0 € |
| Malade chronique en ALD (5 boîtes par mois, 10 consultations, 4 prises de sang) | 100 € | 112 € | + 12 € |
| Senior très suivi (8 boîtes par mois, 20 séances de kiné, 4 transports, 12 consultations, 6 prises de sang, 2 radios) | 100 € | 140 € | + 40 € |
Le profil « traitement au long cours » montre bien le mécanisme : 64 € dans l’année, mais jamais plus de 50 € dans une même enveloppe, donc aucun euro de plus. Le malade chronique, lui, dépasse légèrement les deux anciens plafonds et paie 12 € de plus. Le senior très suivi, avec ses 96 boîtes de médicaments et ses séances de kiné, atteint les deux nouveaux plafonds : il paie l’augmentation maximale de 40 €.
Pour votre propre situation, le calculateur ci-dessous reprend exactement les mêmes règles : indiquez vos boîtes de médicaments, vos consultations et vos examens sur une année.
Ceux qui se soignent le plus atteignaient déjà le plafond
Ces exemples ne sont pas des cas d’école. Dans son rapport sur la Sécurité sociale publié en mai 2026, la Cour des comptes relève que 33 % des assurés atteignaient déjà la tranche de 46 à 50 € pour les franchises, et 21 % pour les participations forfaitaires [6]. Ce sont eux, et eux seuls, que le relèvement fait payer davantage. La Cour note aussi que, depuis le doublement des montants unitaires en 2024, les assurés en affection de longue durée (ALD) paient en moyenne 78 € par an de franchises et participations, contre 41 € pour les autres, et que près d’un tiers de ceux qui atteignent les plafonds ont plus de 68 ans [6].
Le gouvernement met en avant un effet limité, estimé par le cabinet de la ministre de la Santé à moins de 1 € par mois pour la majorité des assurés concernés et à environ 2 € par mois pour les patients en ALD [7]. Nos calculs vont dans le même sens pour une seule personne. Mais les plafonds sont individuels : un couple de retraités très suivis peut payer jusqu’à 80 € de plus à deux sur l’année.
Une ALD ne dispense pas des franchises
C’est une confusion fréquente : la prise en charge à 100 % d’une affection de longue durée supprime le ticket modérateur, pas les franchises ni les participations forfaitaires, qui restent dues [4][6]. Elles sont souvent invisibles pour les patients qui ne paient rien à la pharmacie grâce au tiers payant. Dans ce cas, l’Assurance maladie les retient plus tard, sur n’importe quel autre remboursement, y compris des indemnités journalières, ou envoie un avis de sommes à payer ; elle dispose de cinq ans pour les récupérer [3][5]. Une retenue apparue sur un remboursement de novembre peut donc correspondre à des boîtes délivrées bien plus tôt.
Qui ne paie rien : enfants, C2S, femmes enceintes
Environ 18 millions d’assurés ne paient ni franchises ni participations forfaitaires, selon la Cour des comptes [6]. L’exonération vaut pour [2][3][4][5] :
- les enfants et jeunes de moins de 18 ans. L’âge s’apprécie au 1er janvier : un jeune qui fête ses 18 ans en cours d’année reste exonéré jusqu’au 31 décembre ;
- les bénéficiaires de la Complémentaire santé solidaire (C2S), avec ou sans participation financière, et de l’aide médicale de l’État (AME). Toucher le RSA ne suffit pas, mais ouvre souvent droit à la C2S ;
- les femmes enceintes, du premier jour du sixième mois de grossesse jusqu’au douzième jour après l’accouchement. Avant le sixième mois, la participation de 2 € reste due, sauf pour les examens obligatoires de grossesse ;
- les mineures, pour la contraception et la contraception d’urgence délivrées sans consentement parental ;
- les victimes d’un acte de terrorisme, pour les soins liés à l’attentat.
Dans une famille, chaque adulte a ses propres plafonds et les enfants ne paient rien. Deux parents qui consultent peu et deux enfants ne verront donc aucune différence, quel que soit le nombre de rendez-vous des enfants.
D’ici au 31 décembre, puis l’indexation sur l’inflation en 2028
Le plafond se compte par année civile, à la date du remboursement, et l’Assurance maladie affiche désormais 70 € pour l’année entière [3][4][5]. Les remboursements effectués depuis le 1er octobre relèvent donc du nouveau plafond : un assuré qui avait déjà atteint 50 € de franchises avant octobre peut voir de nouvelles retenues apparaître d’ici au 31 décembre, dans la limite de 20 € de plus par enveloppe. Le gouvernement, qui avait d’abord envisagé de doubler le plafond global à 200 €, justifie les 140 € retenus par l’inflation cumulée depuis la création du dispositif en 2005 [1][7]. Aucune revalorisation n’est prévue au 1er janvier 2027. À partir du 1er janvier 2028, les deux plafonds suivront chaque année l’évolution des prix à la consommation hors tabac [1][2]. Le solde des franchises et participations restant à payer se consulte dans le compte ameli [5].
Sources et références
[1] Légifrance — Décret n° 2026-858 du 11 septembre 2026 relatif à la participation annuelle maximale (franchise médicale et participation forfaitaire), Journal officiel du 12 septembre 2026
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000054833929
[2] Service-Public.fr — Les plafonds annuels des franchises médicales et participations forfaitaires augmentent dès le 1er octobre 2026, 16 septembre 2026
https://www.service-public.gouv.fr/particuliers/actualites/A17166
[3] ameli.fr — La franchise médicale, mise à jour du 29 septembre 2026
https://www.ameli.fr/assure/remboursements/reste-charge/franchise-medicale
[4] ameli.fr — La participation forfaitaire de 2 €, mise à jour du 29 septembre 2026
https://www.ameli.fr/assure/remboursements/reste-charge/participation-forfaitaire-2-euros
[5] Forum des assurés ameli — Participations forfaitaires et franchises médicales : augmentation des plafonds depuis le 1er octobre 2026, 6 octobre 2026
https://forum-assures.ameli.fr/questions/3764645-participations-forfaitaires-franchises-medicales-augmentation-plafonds-1er-octobre-2026
[6] Cour des comptes — Sécurité sociale 2026, chapitre « Les franchises et participations forfaitaires de l'assurance maladie », 27 mai 2026
https://www.ccomptes.fr/sites/default/files/2026-05/20260527-RALFSS-2026-5-Franchises-et-participations-forfaitaires-de-l-assurance-maladie.pdf
[7] Le Tribunal du Net — Franchises médicales : le plafond passe de 100 à 140 € et ceux qui se soignent le plus paient plus, 28 octobre 2026
https://www.letribunaldunet.fr/argent/franchises-medicales-plafond-140-euros-octobre-2026.html